AGROTRADE CLUB: Огляд ринку азотних добрив в Україні і світі — сульфат амонію, карбамід, селітра та КАС
13:17 13 жовт. 2026 р.
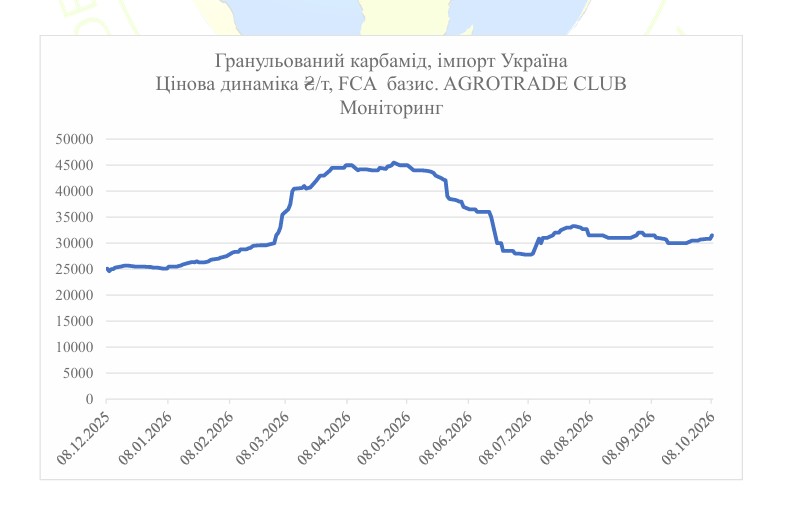
Ринок азотних добрив в Україні у період 05—13 жовтня демонструє різноспрямовану динаміку на тлі глобальних факторів — від жорстких китайських квот до високих газових бенчмарків у ЄС. За даними моніторингу AGROTRADE CLUB, ключові сегменти рухаються різними траєкторіями.
Сульфат амонію: дефіцит і жорсткі квоти Китаю
Китай зберігає режим посиленого контролю експорту: обов’язкова інспекція, white list‑правила та затримки митного оформлення на 5–7 днів.
«Понад 80% китайського виробництва йде на експорт — жоден інший регіон не може забезпечити порівнянні обсяги»
Нові мінімальні партії: 200 т (контейнер) та 3 000 т (насипом) — ключовий елемент квотної політики Китаю. Вони різко підвищують поріг входу для покупців:
- 200 т у контейнерах — це вже не дрібна партія.
- 3 000 т у break‑bulk — рівень, доступний лише великим імпортерам.
Такі правила фактично виштовхують малих і середніх покупців із прямого імпорту, змушуючи їх переходити на локальних постачальників — часто за вищими цінами.
Індикативні ціни на сульфат амонію на ключових ринках світу FOB—CFR:
- стандартний капролактам — $205–215/т FOBКитай,
- компактований гранульований — $215–230/т FOB Китай,
- Південно-Східна Азія — $235–245/т CFR,
- Бразилія — $250–260/т CFR.
В Україні китайський ресурс (мік capro/grade) пропонується на рівні 19 200–19 500 ₴/т FCA порти. Нові офери імпортерів на майбутні надходження китайського ресурсу (mix capro/grade) зросли на +800 ₴/т (з 17 800 ₴/т до 18 600 ₴/т) — на межі передплати вересень—жовтень з термінами поставки кінець жовтня—листопад і невідомим портом прибуття…
Крісталічний імпортний ресурс AS також демонструє обмежену пропозиціюв жовтні, в Україні, причому як китайський імпортний пісок так і польський MACRO.
Тобто пропозиція, як кристалічного ресурсу китайського/польського так і коксохімічного still grade на Q4 — обмежено негативна.
Головний драйвер цін на імпортний ресурс AS (Ammonium sulfate) — це логістика. Фрахтові ставки на окремих напрямках в оцінці Global Fertilizer Market зросли космічно. Річне зростання ставок у 2–3 рази на ключових маршрутах — це класичний сигнал нестачі суден.
Близький Схід → Америка/Азія — найвищі діапазони. Іран, Єгипет, Алжир — стабільні, поки що. Додатковий фактор зростання — холод. На маршруті: Балтика → Мексика (Східне узб.) — аномально дорогий напрямок. Ставки 97–110 $/т — це рівень, який зазвичай відповідає довгим трансатлантичним переходам. Чорне море також дорожчає, але ПОКИ без «перегріву».
AGROTRADE CLUB підкреслює: ринок AS залишатиметься дефіцитним у Q4.
Карбамід: надлишок пропозицій і тиск індійського тендеру
Глобальний ринок карбаміду отримав різкий ведмежий сигнал після тендеру IPL, де обсяг оферів сягнув 5,349 млн т при цілі 1,7 млн т.
«Ринок надмірно насичений → покупець має максимальну переговорну силу»
Очікувані рівні CFR India — $350/т, що тисне на FOB Китай і нетбеки виробників. Для китайської прілл сечовини такі офери означають нетбек близько $320–325/т FOB, тоді як до святкування Golden Week нетбеки були $365–380/т FOB.
Але є ключовий момент:
Постачальники не поспішають слідувати за ціною вниз: Китай, Єгипет, MENA, Нігерія — ринок не вирівнявся під індійські офери.
13 жовтня 2026 IPL перенесла дедлайн прийняття пропозицій за тендером від 07 жовтня на 14 жовтня, 15:00 IST. Рішення ухвалено після того, як індійський покупець не отримав жодного підтвердження від постачальників щодо поданих оферів. Тепер увага ринку зміщується на те, чи погодяться учасники торгів із запропонованими умовами до оновленого дедлайну.
В Україні:
- трейдерські індикації — 32 000–32 500 ₴/т CPT,
- SOCAR у портах — 31 500–32 000 ₴/т FCA,
- у річкових портах імпортний ресурс Туркменістан у межах ~30000 ₴/т.
AGROTRADE CLUB:
«Urea Spot Index Ukraine: — +6,7$/т— це технічний рух, вінсигналізує мікро‑імпульс, а не розворот тренду і просто наздоганяє ефект глобального ринку, зовнішній фон якого — нейтрально‑негативний, ведмежий».
Аміачна селітра: виробники піднімають ціни
OSTHEM оголосив серію підвищень на нітрати:
- з 05.10.2026 — додатково +400 ₴/т на АС до поточних цін,
- з 05.10.2026 — додатково +300 ₴/т на КАС до поточних цін,
- з 09.10.2026 — додатково +200 ₴/т на АС до поточних цін;
- з 13.10.2026 — додатково +300 ₴/т на АС до поточних цін;
Поточні комерційні ціни формуються індивідуально під запит об’єму. Офіційні прайси Рівне Азот/Черкаси Азот зросли на +600 ₴/т минулого тижня, а поточного тижня — ще на +300 ₴/т.
Ринкові орієнтири:
- 27 500–28 000 ₴/т FCA/CPT,
- трейдерські індикації — ~28 000 ₴/т CPT.
В той час, як жовтневі офери польського, болгарського чи угорського ресурсу АС на рівні 30 000₴/т на умовах DAP кордон — не викликають зацікавленості.
Польські офери ресурс AN Pulawy (~475 €/т) не викликають попитув Україні:
«Активність — praktycznie na poziomie zera» — коментують оператори ринку.
Жовтневі імпортні офери КАС (ресурс Польща/Угорщина) — поки відсутні для українських імпортерів. Високі газові бенчмарки TTF – тиснуть на європейських виробників. Виробничі витрати додають складності. TTF газ піднявся до €81.6/MWh. Великий виробник в Європі зупиняє виробництво аміаку в Антверпені щонайменше до середини грудня через високі витрати.
В Україні на ринку КАС GROSDORF зламав ринок агресивною ціною.
Головна подія тижня — агресивний хід GROSDORF:
«Офери на КАС N 32% на рівні 25 000 ₴/т від минулого тижня розривають ринок» GROSDORF заходить у IV квартал агресивно й підкручує цінову температуру на ринку КАС на мінімум.
ТОВ АК ГРОСДОРФ стартує у IV квартал зухвало, різко підкручуючи цінову температуру у власних прайсах так, що конкурувати з ними в глибині країни стає дедалі складніше. Компанія демонструє впевнену комерційну позицію й фактично задає новий темп гри на ринку азотних добрив.
Компанія фактично встановила нижню межу IV кварталу, змушуючи конкурентів переглядати стратегію. Офери цього тижня на рівні 25 500 ₴/т. Це дуже класна пропозиція, враховуючи що імпортна пропозиція наближується до 28 000 +₴/т, а домашній ресурс:
Виробники Рівне Азот/Черкаси Азот підняли ціни на +300 ₴/т на умовах DDP.
Трейдерські пропозиції — 27 300–27 500 ₴/т.
Аналітичний коментар AGROTRADE CLUB у підсумку минулого тижня:
Сегмент Сульфату амонію — дефіцитний, квотований. Карбамід — глобально ведмежий через надлишок пропозицій і скромному попиту на великих імпортних ринках. Аміачна селітра — у фазі системного подорожчання, як в Європі так і Україні.
КАС — ринок переформатований, але зростає менше за інші нітратні продукти.
Азотний сегмент України входить у жовтень із різкими контрастами між продуктами, а локальні ціни дедалі більше залежать від глобальних шоків — від китайських квот до газових бенчмарків і особливо логістичних витрат, які наразі формують кінцеву ціну для покупця.
Агротрейд Клуб - оперативна галузева інформація для Вашого бізнесу!